Einordnung
Matthias Schwier, selbstständiger Immobilienberater der Deutsche Bank Immobilien GmbH und DEKRA zertifizierter Sachverständiger für Immobilienbewertung.
Am 10. September 2026 hat der Rat der Europäischen Zentralbank alle drei Leitzinsen um einen viertel Prozentpunkt angehoben, zum zweiten Mal in diesem Jahr. Für Eigentümer in den Hamburger Alsterlagen, die eine vermietete Wohnung oder ein Zinshaus halten, ist das nicht die eigentliche Nachricht. Die eigentliche Nachricht steht eine Zeile tiefer im Kapitalmarkt: Die zehnjährige Bundesanleihe rentiert wieder so hoch wie zuletzt 2011.
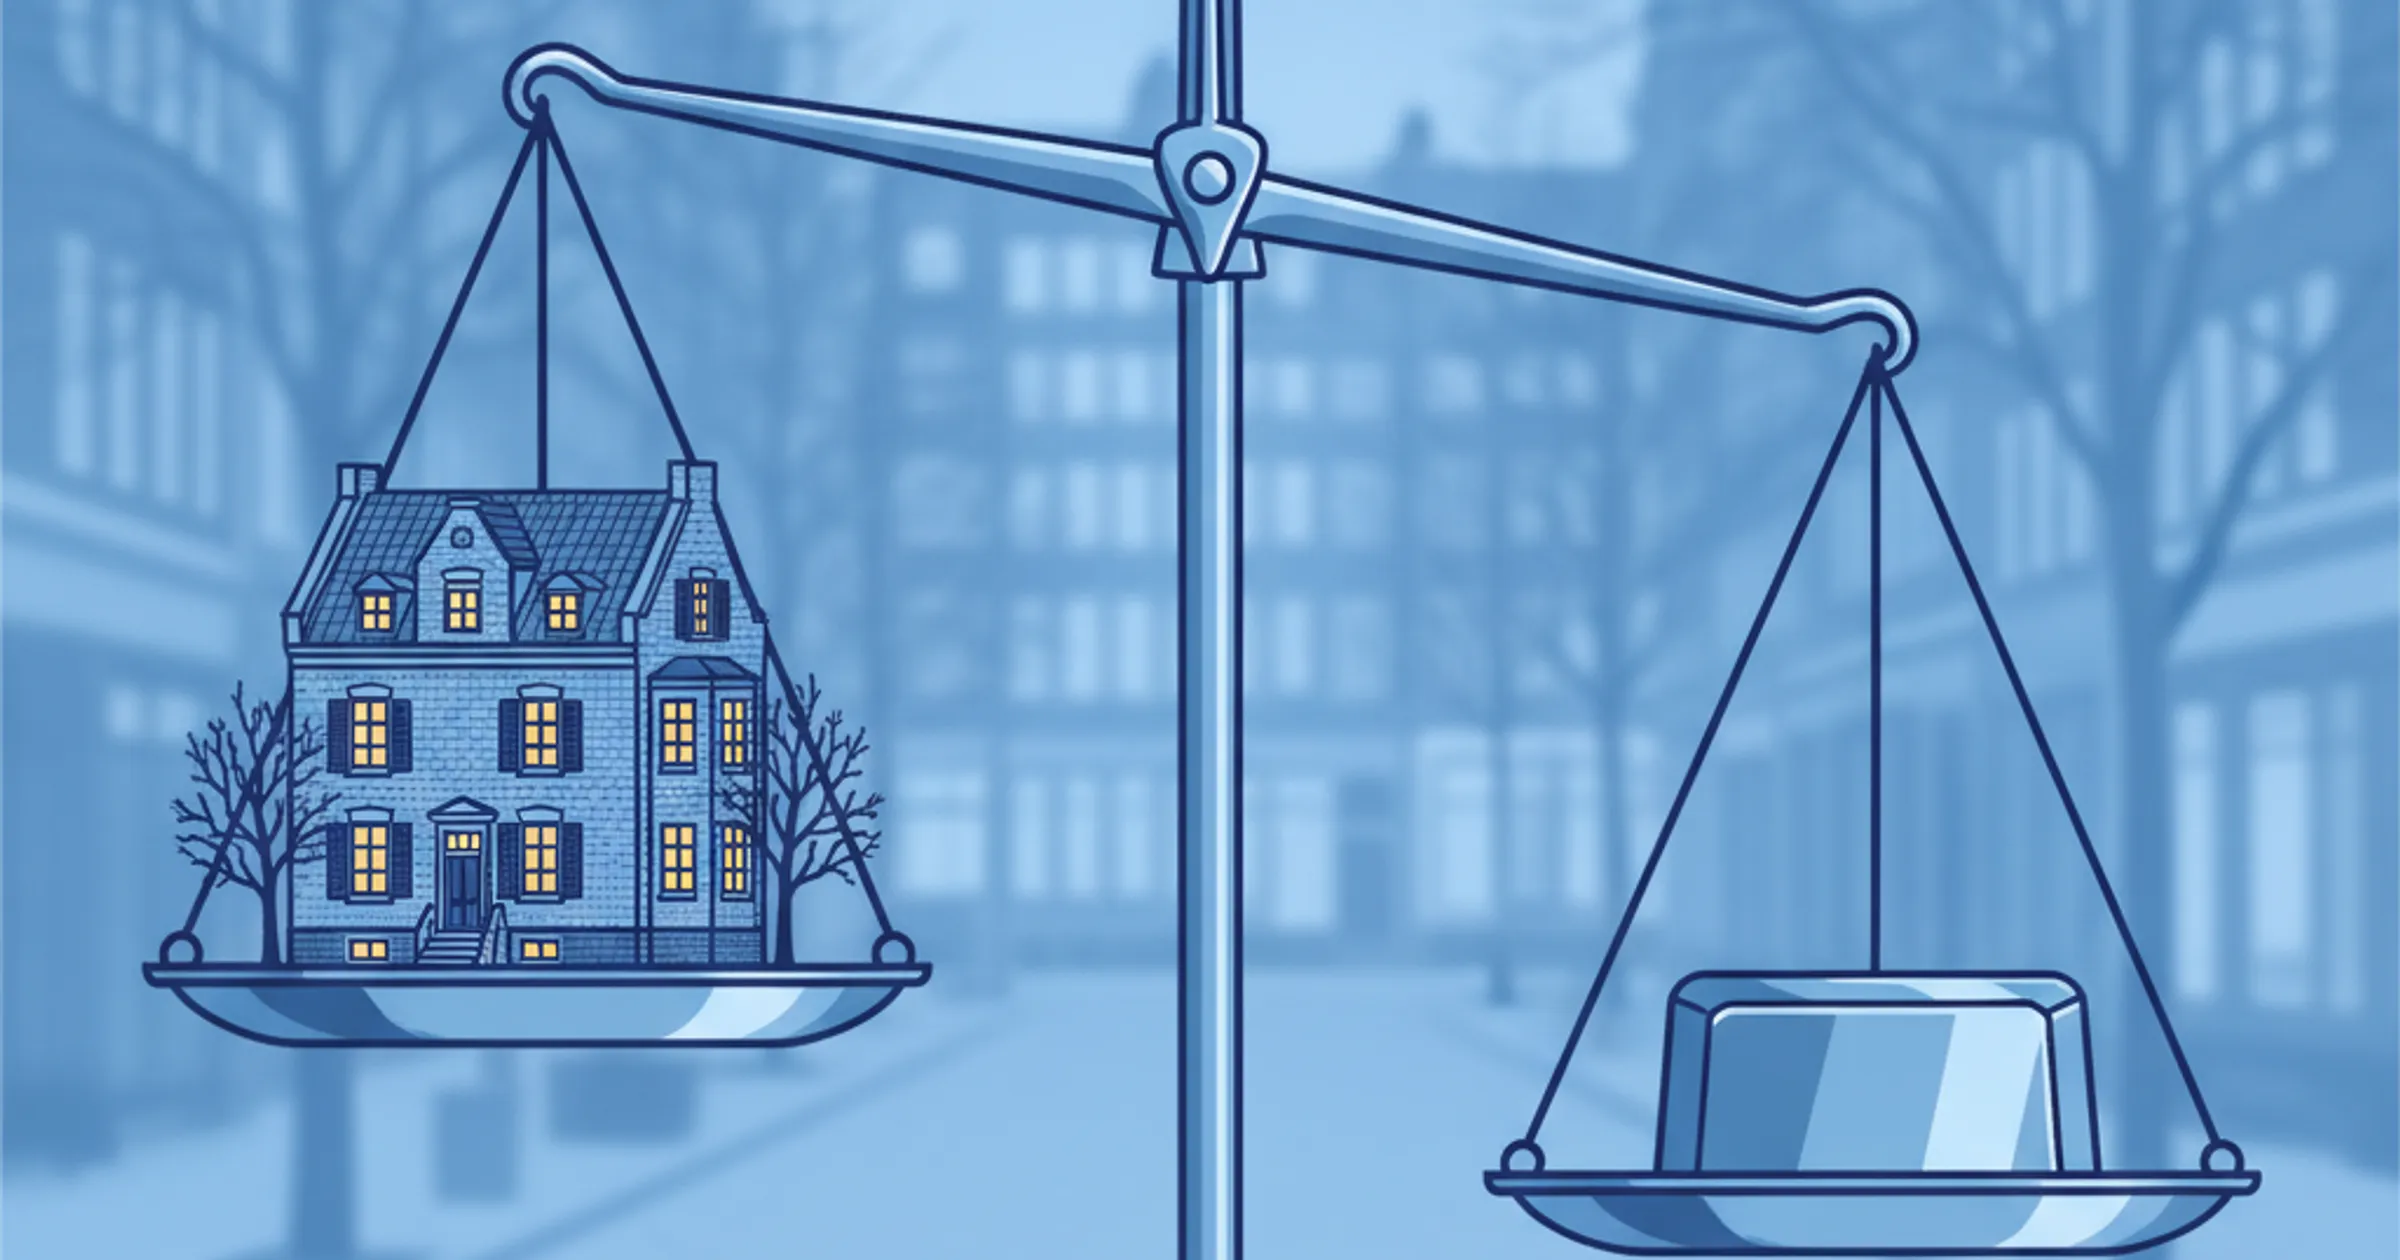
Damit ist ein Abstand geschmolzen, der zwei Jahrzehnte lang die stille Begründung für das Halten vermieteter Immobilien war. Wer heute eine Anlageentscheidung trifft, vergleicht nicht mehr eine Immobilienrendite mit einer Null. Er vergleicht sie mit rund 3,4 Prozent, die der Bund ohne Mieter, ohne Dach und ohne Hausverwaltung zahlt.
Was am 10. September beschlossen wurde
Die Einlagefazilität, zu der Banken Geld über Nacht bei der Notenbank parken, steigt ab dem 16. September 2026 auf 2,50 Prozent. Der Hauptrefinanzierungssatz liegt dann bei 2,65 Prozent, die Spitzenrefinanzierungsfazilität bei 2,90 Prozent. Begründet wird der Schritt mit dem anhaltenden Preisdruck.
Die Zahlen dahinter sind eindeutig. Im Euroraum lag die Teuerung im August 2026 nach der Schnellschätzung von Eurostat bei 3,3 Prozent, nach 2,9 Prozent im Juli, getrieben von Energiepreisen mit einer Jahresrate von 14,3 Prozent. In Deutschland meldet das Statistische Bundesamt für denselben Monat 2,9 Prozent, die Kernrate ohne Nahrungsmittel und Energie 2,4 Prozent.
| Größe | Stand | Bestimmt von |
|---|---|---|
| EZB-Einlagefazilität | 2,50 % (ab 16.09.2026) | Europäische Zentralbank |
| EZB-Hauptrefinanzierungssatz | 2,65 % (ab 16.09.2026) | Europäische Zentralbank |
| Zehnjährige Bundesanleihe | ≈ 3,42 % (10.09.2026) | Kapitalmarkt, Inflationserwartung |
| Zehnjähriger Baufinanzierungszins | ≈ 4,1 bis 4,2 % (10.09.2026) | Pfandbriefrendite plus Bankmarge |
Die Spreizung in dieser Tabelle ist der ganze Vorgang. Zwischen dem Satz, den die Notenbank setzt, und dem Zins, den ein Hamburger Käufer für seine Finanzierung zahlt, liegen rund anderthalb Prozentpunkte. Diesen Abstand bestimmt nicht der Sitzungskalender, sondern die lange Kurve.
Der Bauzins hat die Vier erreicht
Dr. Klein weist für eine zehnjährige Baufinanzierung bei 80 Prozent Beleihung am 8. September 2026 einen repräsentativen Zins von 3,87 Prozent aus, den höchsten Wert des Jahres. Interhyp meldet für zehnjährige Darlehen am Tag der EZB-Entscheidung rund 4,1 bis 4,2 Prozent. Die Werte messen unterschiedliche Körbe, sie zeigen dieselbe Richtung.
Bemerkenswert ist die Prognose daneben. Der Expertenrat von Dr. Klein hatte für das zweite Halbjahr 2026 einen Topzins zwischen 3,3 und 3,9 Prozent erwartet. Der Markt hat die obere Kante dieser Spanne im September erreicht und am kurzen Ende überschritten. Wer 2027 eine Anschlussfinanzierung vor sich hat, rechnet ab jetzt mit einer Vier vor dem Komma, nicht mehr mit einer Drei.
Der amtliche Bewertungszins liegt unter der Anleihe
An dieser Stelle lohnt der Blick in die eigene Werkstatt. Der Gutachterausschuss für Grundstückswerte in Hamburg leitet seine Bewertungsparameter nicht aus Angeboten ab, sondern aus beurkundeten Kaufverträgen. Für Mehrfamilienhäuser ohne gewerblichen Anteil nennt der Immobilienmarktbericht Hamburg 2026 einen Liegenschaftszinssatz mit dem Basiswert 4,37 Prozent, ermittelt aus 1.104 Kauffällen.
Dieser Basiswert steht nicht allein. Das Modell ist multiplikativ, und der Aktualisierungsfaktor für den Stichtag 1. Januar 2026 beträgt 0,732. Für ein Haus im Normzustand, also mittlere Lage, Baualter ab 30 Jahren, kein Erstbezug, ergibt das einen Liegenschaftszinssatz von rund 3,2 Prozent. In den besseren Lagen fällt er niedriger aus, weil der Lagefaktor mit steigendem Bodenrichtwert unter eins sinkt.
Rund 3,2 Prozent ist der Satz, mit dem der Hamburger Markt die Erträge eines Mehrfamilienhauses abzinst. Es ist die Rendite, die Käufer in beurkundeten Verträgen tatsächlich akzeptiert haben. Sie liegt unter den rund 3,42 Prozent, die der Bund am 10. September für zehn Jahre zahlte.
| Parameter | Basiswert | Aktualisierungsfaktor | Ergebnis |
|---|---|---|---|
| Liegenschaftszinssatz | 4,37 % | 0,732 | ≈ 3,2 % |
| Ertragsfaktor | 14,87 | 1,340 | ≈ 19,9 |
Der Ertragsfaktor daneben erzählt dieselbe Geschichte von der anderen Seite. Rund das 19,9-fache des Jahresertrags, das entspricht einer Rohertragsrendite von etwa 5 Prozent vor allen Bewirtschaftungskosten. Zwischen diesen 5 Prozent brutto und den 3,2 Prozent netto liegt alles, was ein Haus an Verwaltung, Instandhaltung und Mietausfall kostet. Die Anleihe kennt diese Differenz nicht.
Zinssätze wirken auf die Bewertung von Vermögenswerten wie die Schwerkraft auf Materie: Je höher der Satz, desto stärker der Zug nach unten.
Warren Buffett, „Mr. Buffett on the Stock Market", Fortune, 22. November 1999
Was diese Rechnung nicht hergibt
Drei Einwände gehören in denselben Text, sonst wird aus einer Beobachtung ein Verkaufsargument. Erstens zahlt die Anleihe nominal fest. Bei 2,9 Prozent Teuerung in Deutschland bleibt von 3,42 Prozent vor Steuern ein halber Prozentpunkt real. Die Miete dagegen wächst über die Jahre mit, der Kupon nie.
Zweitens ist der Liegenschaftszinssatz ein Bewertungsparameter, keine Renditeprognose. Er beschreibt rückblickend, was Käufer bezahlt haben, nicht, was ein Objekt künftig abwirft. Drittens trägt er den Stichtag 1. Januar 2026. Der Kapitalmarkt ist seither gestiegen, der nächste Bericht wird das abbilden.
Wer aus diesen Zahlen einen Grund zum sofortigen Verkauf macht, überdehnt sie. Wer sie ignoriert, verzichtet auf die einzige belastbare Auskunft darüber, welchen Preis der Hamburger Markt für Ertrag zuletzt wirklich gezahlt hat.
Was Eigentümer daraus lesen können
Die Hamburger Spitzenlagen halten ihr Niveau. Der IMV-Marktbericht weist zum 30. Juni 2026 im Median 11.765 Euro je Quadratmeter für Harvestehude aus, 12.549 Euro für die HafenCity und 8.039 Euro für Eppendorf, gegenüber 5.730 Euro im gesamtstädtischen Median. Diese Werte werden nicht von der Zinskurve getragen, sondern von Eigenkapital, Knappheit und dem Wunsch, an einer bestimmten Straße zu wohnen.
Beim vermieteten Bestand liegt die Sache anders. Dort ist der Preis ein Vielfaches eines Ertrags, und dieses Vielfache reagiert auf die lange Kurve. Für Erbengemeinschaften, die ein Zinshaus gemeinsam halten, und für Eigentümer, deren Zinsbindung 2027 oder 2028 ausläuft, ist der September damit kein Stichtag zum Handeln, aber ein Stichtag zum Nachrechnen.
Nachrechnen heißt hier zweierlei. Erstens den eigenen Faktor kennen, also das Vielfache der Jahresnettokaltmiete, das ein Käufer heute für dieses Objekt in dieser Lage ansetzen würde. Zweitens wissen, welcher Liegenschaftszinssatz nach dem amtlichen Modell auf das eigene Grundstück zutrifft, denn Bodenrichtwert, Baualter und Stadtteil verschieben ihn spürbar gegenüber dem Basiswert.
Wenn die sichere Anleihe heute mehr zahlt, als der Markt für Ihr Haus zuletzt an Rendite verlangt hat, was genau halten Sie dann: eine Rendite oder eine Substanz?
Beide Antworten sind zulässig, und die meisten Eigentümer in den Alsterlagen halten aus guten Gründen die zweite. Eine Immobilie ist kein Wertpapier mit Laufzeit, sie ist Wohnraum, Familiengeschichte und Inflationsschutz in einem. Nur sollte die Entscheidung wissen, wogegen sie sich entscheidet. Wer den eigenen Faktor und den eigenen Liegenschaftszinssatz zum Stichtag kennt, führt dieses Gespräch mit Zahlen statt mit Vermutungen, und dabei ordnen wir gern ein.